中国铁矿石行业发展现状分析与投资前景研究报告
一、行业概述
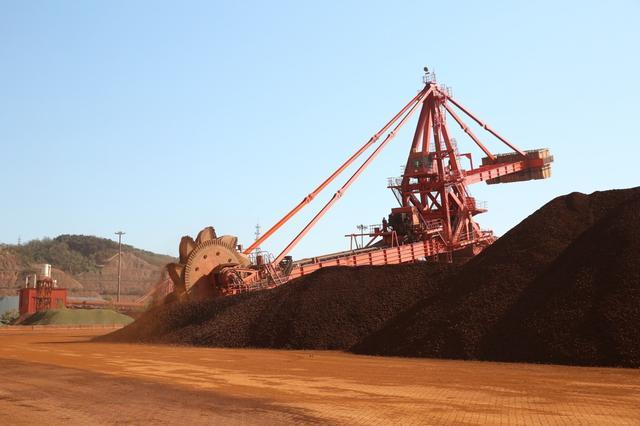
铁矿石是钢铁工业的基础原料,主要用于生产生铁和粗钢。中国是全球最大的铁矿石消费国和进口国,铁矿石行业的发展状况直接关系到国家基础工业安全与国民经济稳定运行。受宏观经济周期、下游需求结构调整、全球供应链格局变化等多重因素影响,中国铁矿石行业呈现出新的发展特征与投资逻辑。
二、行业发展现状
(一)供给端:对外依存度高,国产矿增量有限
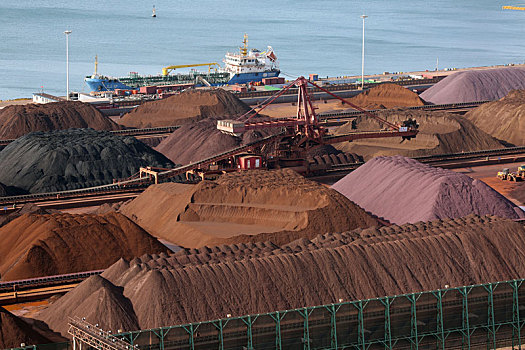
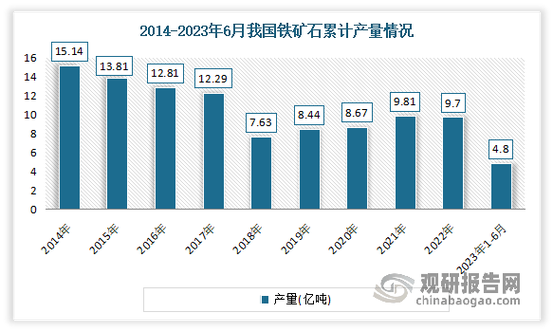
中国铁矿石资源禀赋总体不佳,品位低、开采成本高,平均品位约30%左右,远低于澳大利亚、巴西等国60%以上的矿石品位。国内铁矿石产量虽保持在较高水平,但增速乏力,难以满足庞大的钢铁生产需求。进口方面,澳大利亚和巴西是中国铁矿石的主要来源国,二者合计占进口总量的八成以上,进口来源集中度较高,供应链安全性面临一定挑战。不过,近年来中国加速推进进口来源多元化战略,来自南非、秘鲁、印度等地的进口量有所增加,同时废钢替代效应逐步显现,对铁矿石的刚性依赖有所缓解。
(二)需求端:钢铁产量高位运行,需求结构深度调整
中国粗钢产量长期位居全球第一,铁矿石需求量巨大。但伴随经济结构转型升级,房地产行业进入调整期,建筑用钢需求走弱,而制造业用钢、新能源用钢等占比逐步提升。这一需求结构的变化直接影响到铁矿石的品种偏好和品质要求,高品位矿需求相对坚挺,低品位矿需求承压。在“双碳”目标约束下,钢铁行业压减产量、推进超低排放的政策持续发力,铁矿石需求总量呈现微弱下降趋势。
(三)价格波动:受多重因素交织影响,金融属性增强
铁矿石价格受供需基本面、宏观经济预期、地缘政治、资本市场情绪等多重因素影响,波动幅度较大。普氏62%铁矿石价格指数曾在2021年达到历史高点,随之经历了显著回落,目前在相对宽幅的区间内震荡。值得注意的是,铁矿石期货市场的成熟运行增强了其金融属性,价格发现功能提升,但也使得短期价格波动更加频繁,实体企业面临的套期保值需求日益上升。
(四)政策环境:安全与绿色成为主旋律
国家政策层面,一方面强调提升战略矿产资源保障能力,推进国内重点铁矿项目开发,支持企业“走出去”获取海外资源;另一方面,严格执行钢铁产能置换、能耗双控和超低排放标准,倒逼行业向绿色低碳方向转型。铁矿石进口通关便利化、保税混矿业务推广等贸易政策优化,也为行业运行提供了制度性便利。
三、行业发展趋势
资源保障多元化。 国内矿山加快整合与扩产,几内亚西芒杜等大型海外项目逐步投产,废钢回收利用产业加速发展,有望形成“国产矿+进口矿+废钢”多元供给体系,降低单一来源风险。
需求减量提质。 在钢铁产量调控常态化背景下,铁矿石需求总量趋于稳中有降,但对矿石品质、品种适配性的要求提高,高附加值矿种和定制化混矿产品的市场空间拓展。
定价机制金融化。 铁矿石现货与期货联动加强,基差交易、场外期权等风险管理工具应用普及,产业链企业深度参与衍生品市场规避价格风险。
发展模式低碳化。 矿山的智能化、绿色化开采成为行业新要求。“绿色矿山”建设、氢基直接还原铁等低碳冶金路径的探索,将重塑铁矿石的开采与消费模式,优质低碳原料的需求占比预期上升。
四、投资前景分析
(一)投资机遇
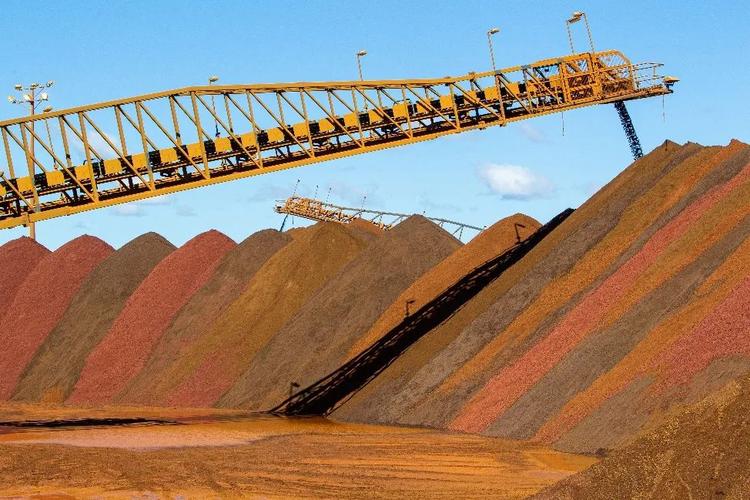
上游矿山开发与扩产项目。 受资源安全战略推动,国内重点铁矿项目及海外权益矿项目将获得政策与资金支持,具备资源储量优势和成本竞争力的大型矿山企业具备较强投资价值。矿贸与混矿业务。 铁矿石仓储物流、保税混矿、配矿等环节利润空间可观,伴随进口渠道多元化和期货市场深化,供应链服务企业面临发展机遇。技术升级与装备制造。 智能矿山系统、高效选矿设备、低碳冶金技术等相关技术服务的需求增长潜力较大。废钢产业链。 废钢替代铁矿石的趋势明确,废钢回收加工、电炉钢产能布局及配套设备领域值得关注。
(二)投资风险
需重点关注以下几方面风险:一是钢铁产量政策约束可能导致铁矿石需求超预期收缩;二是海外主要矿企扩产节奏与发货波动带来的价格下行压力;三是地缘政治与大国际贸易摩擦对供应链稳定性和进口成本的冲击;四是环保与能耗政策收紧增加矿山建设和运营的合规成本。
(三)投资策略建议
投资者宜重点关注具备资源禀赋优势、一体化产业链布局和较强ESG表现的核心企业;对大宗商品价格波动有较深理解,善用衍生工具管理价格风险;同时保持对政策动向与全球供需变化的敏感跟踪,合理控制周期性行业敞口,适当关注产业链上游增值服务与低碳转型机遇的早期布局。
五、
中国铁矿石行业正处于“稳供应、优结构、保安全、促转型”的关键阶段。整体来看,需求端总量受压而结构趋优,供给端多元体系加速构建,价格走势宽幅震荡,政策驱动安全绿色转型。把握资源获取能力、成本优势和发展技术升级的企业,有望在复杂多变的市场格局中获得发展竞争优势
如若转载,请注明出处:http://www.xbhtsteel.com/product/4.html
更新时间:2026-11-01 08:54:54