铁矿石进口破亿吨与澳洲羊毛的焦虑 中国市场何以成为关键枢轴
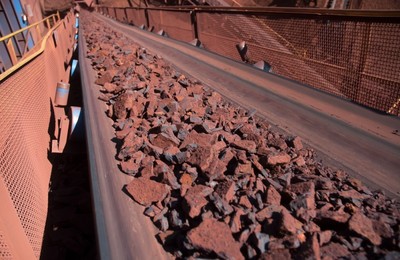
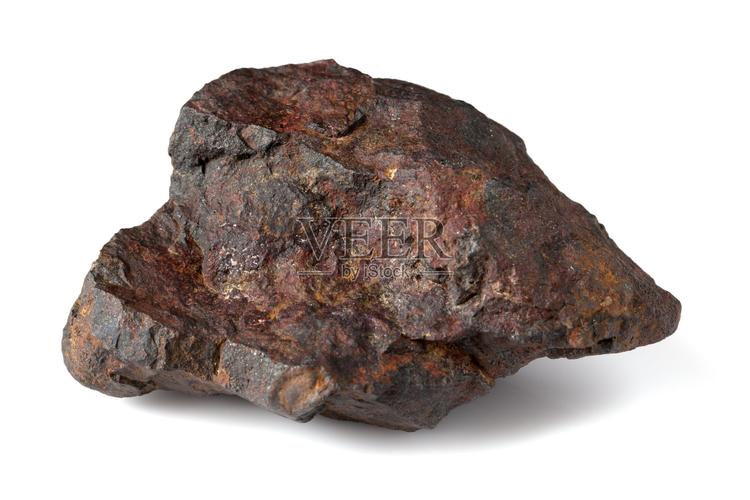
中国单月铁矿石进口量突破1亿吨的消息,在全球大宗商品市场激起涟漪。这一数字不仅刷新了历史同期纪录,更折射出中国作为全球最大制造业国家的需求韧性。在澳大利亚,另一场截然不同的情绪正在蔓延——该国羊毛行业正陷入深切焦虑:一旦失去中国市场,整个产业将面临“完蛋”的生存危机。两则新闻并置,勾勒出同一个核心命题:中国市场对澳大利亚资源型产业的决定性意义,以及在中澳经贸关系复杂化背景下,不同行业所展现的脆弱性与依赖性差异。
铁矿石的强劲进口,首先是中国经济内在逻辑的反映。作为基础设施建设与房地产开发的基石,钢铁产量直接关联铁矿石需求。尽管中国经济结构正在转型,但城镇化进程、重大工程项目的持续推进以及制造业升级,仍对钢铁保持可观需求。单月破亿吨的进口数据,一方面源于钢厂在利润修复后的复产补库,另一方面也受到铁矿石价格相对低位时战略储备需求的驱动。从供应端看,澳大利亚仍是中国铁矿石进口的主要来源国之一,凭借品位与物流优势占据重要份额。这一格局决定了,短期内中澳铁矿石贸易具有极强粘性——中国需要稳定供应以支撑工业运转,澳大利亚则依赖中国市场的规模效应维持其矿业经济。
但铁矿石贸易的“压舱石”角色,恰恰映照出澳洲羊毛行业的窘境。与铁矿石相比,羊毛是可替代性更强的消费品原料。澳大利亚作为全球最大羊毛出口国,其细羊毛尤其依赖中国毛纺企业的加工能力与终端消费市场。中国不仅是澳洲羊毛的最大买家,更是全球羊毛产业链的加工中枢——从洗毛、梳毛到面料织造,中国工厂的采购决策直接影响澳洲牧场主的收入。当双边关系出现波动时,羊毛贸易缺乏铁矿石那样的战略刚需护城河:中国买家可以转向南非、乌拉圭甚至合成纤维,而澳洲羊毛却难以在短时间内找到同等体量的替代市场。这正是澳洲羊毛企业高呼“失去中国市场就完蛋”的现实逻辑。
两种商品的境遇差异,揭示了经贸关系中的权力结构。铁矿石贸易的依存是双向的,中国需要资源,澳大利亚需要市场,双方在博弈中仍存有相互制衡空间。而羊毛贸易的依存更偏单向:澳洲羊毛对中国市场的依赖度,显著高于中国对澳洲羊毛的依赖度。这种不对称性意味着,在贸易政策波动时,羊毛行业几乎没有缓冲带。更深远的影响在于产业链信任成本:即便政治关系缓和,澳洲羊毛出口商仍需重建与中国买家的长期合同信心,而转向其他供应源的毛纺企业也可能形成新的采购惯性。
面对这一局面,澳洲羊毛行业的出路或许不在于单纯寻求政府补贴或呼吁“市场多元化”,而需从根本上审视自身定位。一方面,澳洲羊毛业可以尝试提升产品附加值,从出口原料毛转向出口高支纱、面料甚至终端服饰,以差异化优势巩固在中国高端消费市场的份额;另一方面,与中国伙伴建立合资加工或联合品牌,将贸易纽带升级为产业链嵌套,使合作黏性超越短期政治周期。而对于中国而言,单月铁矿石进口破亿吨与羊毛行业的焦虑共同提醒我们:构建多元稳定的供应链体系固然重要,但也应充分运用市场规模优势,在平等互利基础上深化与资源国的产业合作,避免将经贸议题过度政治化,以保障国内产业安全与消费者利益。
归根结底,澳洲羊毛企业的焦虑并非孤立事件,而是全球化再调整期的一个缩影。当资源出口国过度依赖单一市场时,其抗风险能力的脆弱性便会暴露。中国市场的“大”既是机遇,也构成挑战——机遇在于规模红利,挑战在于如何避免让这种规模成为别人唯一的依赖。健康的贸易关系应走向相互成就而非单向捆绑。铁矿石的巨轮仍在航行,羊毛的纺织仍在继续,而对两国经贸从业者而言,比眼前数据更值得思考的,是如何在变化的环境中维持双边贸易的韧性,让各自商品在彼此市场中不仅不可或缺,更相得益彰。{}
如若转载,请注明出处:http://www.xbhtsteel.com/product/23.html
更新时间:2026-11-01 23:54:48