高价进口铁矿石 vs 废旧钢铁利用 真相并非“不用”,而是“不够用、难成规模”
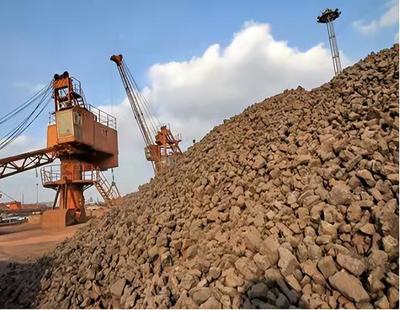
中国每年进口铁矿石超过11亿吨,花费逾千亿美元,与此社会上也常听到“为什么不用废旧钢铁代替进口铁矿石”的疑问。表面看这是一个简单的经济账,但背后的产业逻辑、资源条件和市场机制要复杂得多。真相并非“放着废钢不用”,而是废钢的供应量、品质结构和使用条件,目前还无法替代铁矿石成为钢铁生产的主原料。
一、废钢是重要资源,但总量远远不够
中国已是全球最大的废钢产生国,每年废钢资源量约2.6亿吨,其中炼钢用废钢约2.1亿吨。但同年中国粗钢产量超过10亿吨,废钢只能满足约20%的炼钢需求,其余约80%要靠铁矿石冶炼的生铁来补充。粗钢产量基数太大,废钢“存量”再大也被稀释。废钢的积蓄量取决于钢铁保有量,中国大规模工业化、城镇化不过几十年,社会钢铁存量仍在积累期,大规模报废高峰尚未到来。而美国、日本等发达国家经过上百年积累,废钢自给率普遍在70%以上,这是发展阶段差异决定的。
二、废钢质量参差,高端钢材生产受限
废钢来源复杂,包括报废汽车、家电、建筑拆解料等,常混有铜、锡、铅等有害杂质。这些残余元素在电弧炉炼钢中难以去除,会导致钢材性能下降,尤其影响汽车板、硅钢、高端轴承钢等对纯净度要求极高的产品。目前国内典型的电弧炉短流程因废钢品质问题,多生产建筑用钢等普通品种,高端板材仍依赖长流程“铁矿石—生铁—转炉”冶炼,因为铁水纯净度高、成分可控。这不是观念问题,而是冶金物理化学决定的现实约束。
三、铁矿石进口格局有其经济合理性
中国铁矿资源储量不小,但平均品位仅约34%,远低于澳大利亚、巴西矿石的60%以上。国产矿开采成本高、选矿能耗大,生产一吨铁精粉的成本常高于进口到岸价。澳大利亚和巴西铁矿资源集中、品位高、开采成本低,加上大规模海运摊薄物流成本,使得进口矿在性价比上具有明显优势。2024年进口铁矿石均价约110美元/吨,折合人民币八百元左右,对应国产铁精粉价格常常更高,钢厂从成本角度自然倾向进口。
四、废钢利用率提升面临的多重障碍
- 税收与回收体系:废钢回收环节存在进项税抵扣不充分、小散回收商不合规等问题,正规钢企收购废钢成本偏高。
- 电弧炉产能布局:短流程炼钢需要充足且廉价的电力,我国电价结构与西方国家不同,电弧炉成本竞争力在接受峰谷电价和环保政策影响下并不稳定。
- 产业链惯性:现有钢厂大部分是长流程配置,转炉转电炉涉及巨额投资,且转炉承担着消化铁水、平衡生产节奏的功能,短期内快速切换并不现实。
- 废钢市场待规范:近年来“地条钢”取缔后,废钢流向逐步正规化,但标准体系建设、质量分级、检验手段仍处于完善阶段,大规模进口废钢也受到环保政策约束。
五、真相:不是“宁愿进口也不用废钢”,而是“铁矿石是基础,废钢是重要补充”
行业发展的现实路径已逐渐清晰:废钢多吃一点,铁矿石少进口一点。中国钢铁工业协会提出到2025年废钢利用量达到3亿吨、电炉钢比例提升至15%以上的目标,政策层面也在推动废钢加工配送企业规范发展、完善增值税政策。2023年电炉钢占比约10%,相比全球平均30%仍有差距,提升需要一个过程。更长远的趋势在于:完善废钢回收利用体系,提高废钢质量,逐步提高短流程比例,让废钢在可用的地方顶上去,而不是幻想一步置换掉全部进口矿。
只有兼顾成本、品质、环保的阶段现实,读者或许会觉得这个真相让人意外,它既不轰动,也不简单,而这正是一个国家基础工业选择交织产业经济与资源禀赋的结果。
如若转载,请注明出处:http://www.xbhtsteel.com/product/40.html
更新时间:2026-11-01 22:00:21