疯狂的石头 年入1500亿,卖石头的凭什么比全球最大钢铁企业还赚钱?
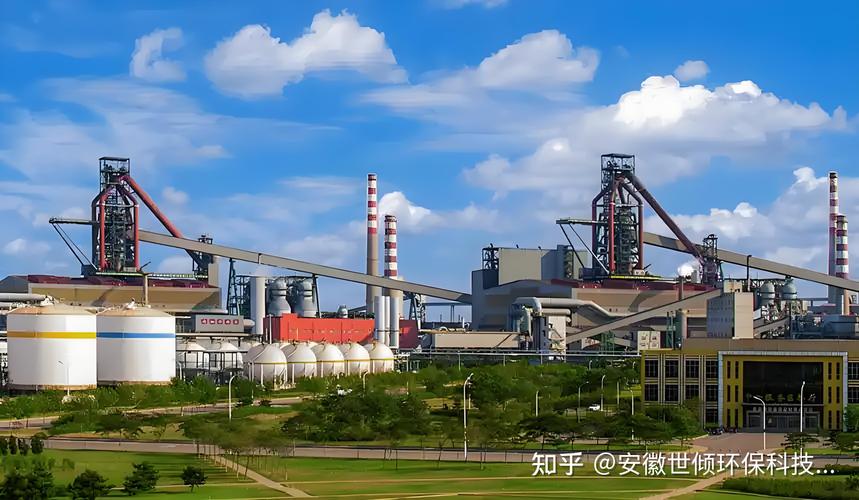
当人们谈论全球工业巨头时,首先想到的往往是钢铁、汽车或科技公司。一家看似“质朴”的卖石头企业,却以年入超1500亿元人民币的惊人业绩,诠释了什么叫“点石成金”。它,就是全球铁矿石巨头——力拓(Rio Tinto)。更令人咋舌的是,在特定的财年里,其利润竟超过了全球最大的钢铁制造商。这背后,隐藏着怎样颠覆认知的商业逻辑?
一、利润天平的倾斜:矿石为何比钢铁更“值钱”?
在大众认知中,钢铁是工业的脊梁,是铁矿石经过复杂冶炼后的产物,理应价值更高。但在产业链利润分配上,却呈现出典型的“倒挂”现象。
核心原因在于供需格局与定价权的根本性差异。全球铁矿石供应高度集中,淡水河谷、力拓、必和必拓三大巨头掌控了海运铁矿石市场约70%的份额,形成了寡头垄断格局。下游钢铁企业虽规模庞大,但数量众多、竞争激烈,对上游原料的议价格外被动。矿石巨头依靠资源壁垒,坐享高矿价带来的红利。某段时期,力拓的铁矿石业务毛利率可达70%以上,远超钢铁行业平均10%左右的水平。钢铁企业花费巨额资本建设高炉、承担环保和人工成本,最终利润空间却被上游矿石成本大幅挤压。
二、力拓的赚钱本质:不止是“挖石头”
力拓的成功绝非单纯依赖资源禀赋。年入1500多亿的背后,是一整套精细化、长周期的商业布局:
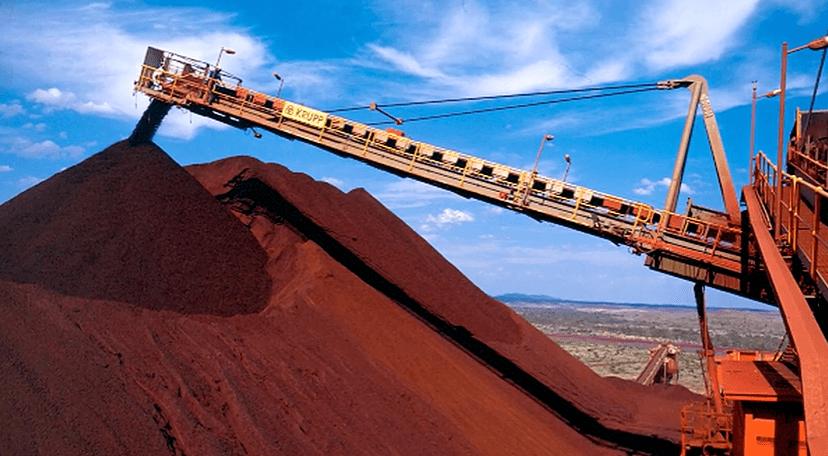
- 极致的成本控制:其位于澳大利亚皮尔巴拉地区的矿山,开采条件好、品位高、离港口近。规模化运营使到岸现金成本极低,在矿价周期波动中始终立于不败之地。
- 长协机制与指数定价:与全球主要钢厂签订长期供应协议,并深度参与铁矿石指数定价,自建定价影响力,规避现货剧烈波动。
- 纵向协同:从矿山、铁路到港口的一体化物流系统,杜绝了中间环节的利润剥蚀。其通勤矿车和自动火车网络,连司机成本都省了。
- 多元金属组合:构建了铜、铝、锂等业务,当铁矿石价格下行,其他金属价格上涨时可平滑周期风险。
这些数字具有典型范式意义:公司年净利润常规年份在1000亿-1300亿元人民币区间。当价格处于高景气阶段,息税折旧摊销前利润(EBITDA)可超越中国宝武集团同期水平——这也就形象对应了用户问句中富时钢铁企业整体远远赚不过一家矿山巨头。详见过往数据那种现实。
参考近日全年财报佐证:
`example…… 如若转载,请注明出处:http://www.xbhtsteel.com/product/50.html
更新时间:2026-11-01 21:45:34