澳大利亚若断供铁矿石,对中国影响有多大?
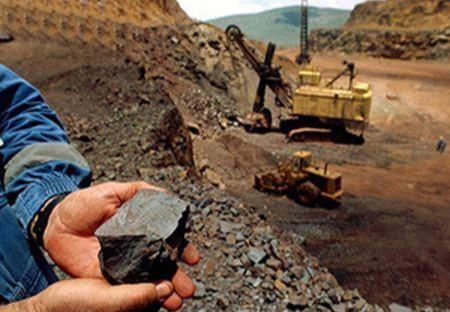
中澳关系波折不断,铁矿石作为澳大利亚对华出口的支柱商品,常被拿来讨论“断供”的可能性。如果澳大利亚真的停止向中国供应铁矿石,影响究竟有多大?需要从短期冲击、替代能力和长期格局三个层面来看。
一、短期冲击:不可忽视的成本压力
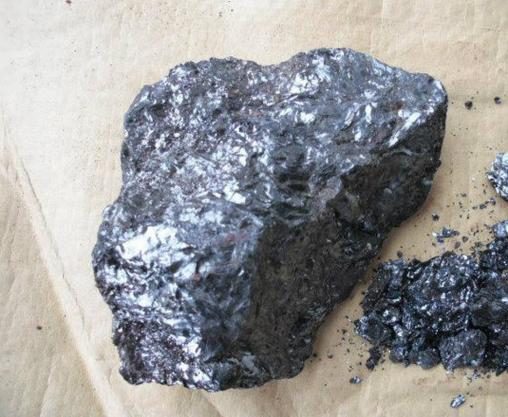
中国是全球最大的钢铁生产国,粗钢产量占全球一半以上,而铁矿石是钢铁生产的主要原料。澳大利亚是中国铁矿石最大的进口来源国,占比长期在60%左右,高峰期甚至超过70%。澳大利亚矿(以力拓、必和必拓、FMG为代表)具有品位高、开采成本低、距离中国较近的运输优势。一旦断供,中国短期内需要从巴西、南非、印度、乌克兰等国寻找替代货源,但现实制约明显:巴西淡水河谷的产能扩张有限,且运输距离远、运费高;印度自身需求增长快、出口政策多变;非洲矿山(如几内亚西芒杜项目)尚处开发阶段,短期内难以形成大规模稳定供应。这意味着短期内中国钢企将面临原料缺口和采购成本显著上升的双重压力,并可能传导至下游制造业和基建领域。
二、缓冲空间:库存、替代与需求弹性
中国并非完全没有回旋余地。其一,中国港口铁矿石库存常年维持在亿吨级别,可支撑数月左右的缓冲期;其二,国内矿山(虽然品位较低、成本较高)可以在价格上行时增产,废钢回收利用也能部分替代铁矿石需求;其三,需求端具有弹性——中国钢铁需求已进入平台期,房地产用钢下滑,若铁矿石价格暴涨,钢厂可以主动减产,抑制部分需求。中国近年来持续推进进口多元化,扩大从巴西、秘鲁、南非等地的采购,并加快海外矿产资源布局(如西芒杜项目),这些都在削弱单一来源的依赖。
三、澳大利亚自身代价与长期格局
断供对澳大利亚同样是“杀敌一千、自损八百”。铁矿石是澳大利亚最重要的出口商品之一,中国是其最大买家,断供意味着澳大利亚矿业收入锐减、财政承压、就业受冲击。更关键的是,这种“武器化”行为会加速中国推进供应链多元化、提升国内资源保障能力和废钢利用水平——一旦替代渠道成熟,澳大利亚将永久性失去部分市场份额。从长期看,全球铁矿石市场正走向多极化,巴西、非洲新增产能逐步释放,中国钢铁需求见顶回落,澳大利亚的议价能力本身就在下降。
结论
澳大利亚若真断供铁矿石,短期对中国冲击不小——成本上升、供应紧张、部分钢企承压,但并非“卡脖子”式的致命打击:库存缓冲、需求弹性和进口多元化提供了应对空间。更准确地说,这是一场双方都需付出代价的博弈,而非单方面的绝对优势。对中国而言,真正的应对之道在于加快海外矿产布局、提升废钢利用率、推进钢铁行业低碳转型,把资源安全的主动权掌握在自己手中。
如若转载,请注明出处:http://www.xbhtsteel.com/product/24.html
更新时间:2026-11-01 01:08:55