又放水了?放给谁?要放多少?——铁矿石视角下的流动性观察
市场关于"放水"的讨论再度升温。央行通过降准、中期借贷便利(MLF)超额续作、结构性货币政策工具等方式持续释放流动性,叠加财政政策发力,宏观情绪明显回暖。但若将视线聚焦到铁矿石这一关键工业原料,我们会发现,流动性宽松的传导并非"雨露均沾",而是呈现出鲜明的结构性特征。究竟放水了没有?放给了谁?又要放多少?铁矿石的价格与库存变化,恰好提供了一个观察窗口。
从总量上看,"放水"确有其事,但更准确的描述是"精准滴灌"与"总量适度"并行。2024年以来,央行已多次降准,释放长期资金超万亿元;支农支小再贷款、碳减排支持工具等结构性工具持续扩容。M2增速与社融增速的剪刀差、民间投资增速的低迷,说明资金并未大规模流向传统高耗能、高杠杆领域。铁矿石作为房地产和基建的"晴雨表",其价格并未出现2021年那样的单边暴涨,反而在区间内震荡,反映出总量宽松并未演变为全面刺激。
放水"放给谁"?从铁矿石产业链看,资金主要流向了两个方向:一是基建项目的资金拨付与实物工作量形成。专项债发行提速、特别国债支持"两重"建设,带动了钢材刚性需求,进而支撑了铁矿石的刚需采购。二是优质房企的合理融资需求与"保交楼"配套资金。但值得注意的是,资金并未大规模流入新增房地产开工端,新开工面积同比仍处负增长,这意味着铁矿石需求端的改善更多来自基建对冲,而非地产复苏。换句话说,流动性释放给了"有效投资"和"民生保障",而非"土地财政"和"投机炒作"。
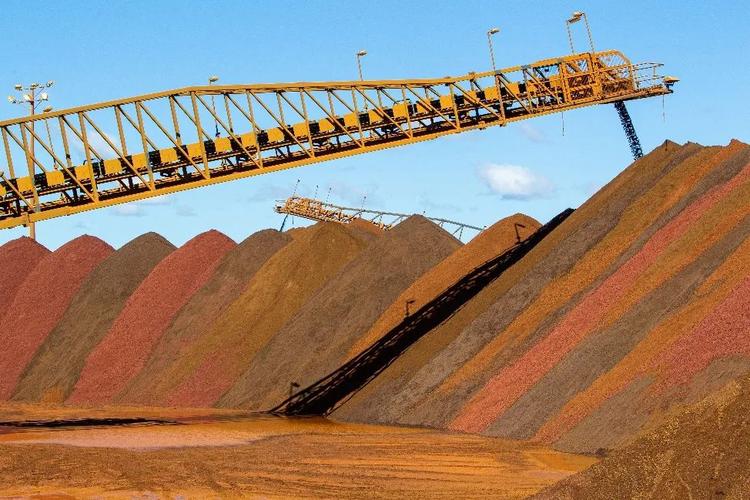
至于"要放多少",铁矿石的港口库存与钢厂补库节奏给出了市场化的答案。当前铁矿石港口库存处于历史同期偏高水平,钢厂进口矿库存天数则相对谨慎。这反映出市场对后续需求增量的预期并不激进:若政策持续加码,铁矿石需求将温和回升;若政策力度不及预期,高库存将压制价格上行空间。从货币政策导向看,央行强调"保持流动性合理充裕",但更注重"盘活存量、提升效能"。预计全年社融增量与名义GDP增速基本匹配,全面"大水漫灌"的概率极低。对铁矿石而言,这意味着需求端有支撑但无爆发,价格更多跟随成材利润与钢厂生产节奏波动。
综上,"又放水了"并非简单的重复刺激,而是结构性宽松与精准调控的结合。放给了基建与民生,放量以适度为界。铁矿石作为观察流动性的微观切口,提示我们:在总量宽松的背景下,更应关注资金流向的产业差异与政策传导的效率。对于市场参与者而言,与其博弈"放水"总量,不如跟踪专项债落地进度、钢厂开工率与港口库存的边际变化——这些才是铁矿石定价的真实锚点。
如若转载,请注明出处:http://www.xbhtsteel.com/product/25.html
更新时间:2026-11-01 11:23:12