近期铁矿石与钢材市场分析 供需博弈下的价格走势
铁矿石与钢材市场呈现复杂波动态势,供需两端的多空因素交织,引发市场广泛关注。本文基于最新行业资讯,对铁矿石及钢材市场的近期表现、核心驱动因素及后市展望进行深入分析。
一、铁矿石市场分析
- 价格走势回顾:近一个月,铁矿石期货价格经历先扬后抑过程。普氏62%铁矿石指数一度攀升至120美元/吨上方,随后回落至110-115美元/吨区间震荡。现货市场同步波动,港口PB粉报价随期货调整,贸易商心态趋于谨慎。
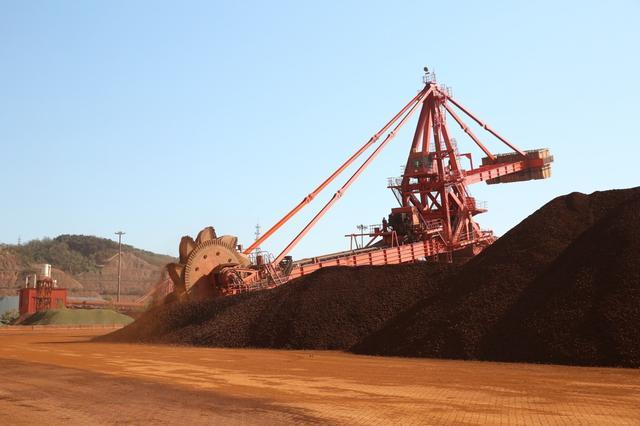
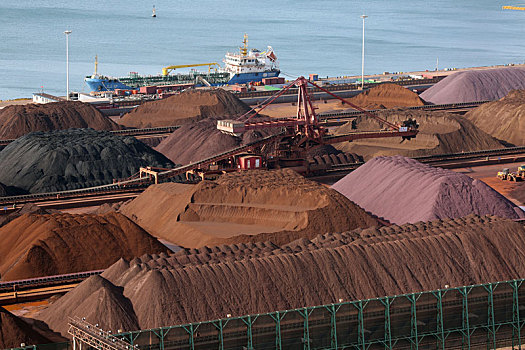
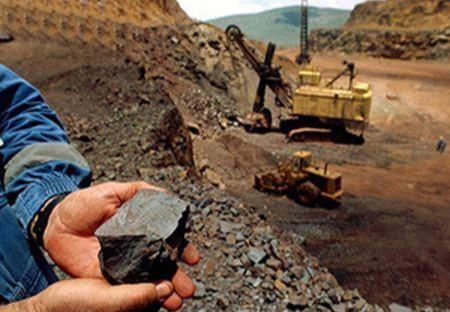
- 供给端:主流矿山发运量环比增加,澳洲、巴西周度发运总量回升至2400万吨左右,同比略高于去年同期。国内矿山产能利用率保持平稳,但受环保及安全督查影响,部分区域产量释放受限。港口库存方面,45港铁矿石库存小幅累积至1.45亿吨附近,处于年内中高位水平,压制价格上行空间。
- 需求端:钢厂高炉开工率维持在85%左右,铁水日均产量环比微增,对铁矿石刚性需求形成支撑。钢厂利润持续偏低,部分企业主动控制原料采购节奏,按需补库为主,投机需求减弱。粗钢产量调控政策预期仍存,中长期需求增量受限。
- 核心影响因素:宏观层面,稳增长政策持续发力,市场对基建及地产端需求回暖抱有期待;但现实端钢材消费未见明显放量,负反馈压力向原料端传导。汇率波动及海运费变化亦对进口成本产生影响。
二、钢材市场分析
- 价格表现:近期螺纹钢、热卷主力合约呈现区间震荡,螺纹钢主流现货价格围绕3800-3900元/吨波动,热卷价格受制造业需求清淡拖累,表现相对偏弱。品种间分化明显,冷轧、中厚板等品种竞争激烈。
- 供给端:钢厂生产节奏相对稳定,五大品种钢材周产量小幅波动,长流程企业保持盈利微薄状态,短流程电炉钢因废钢价格坚挺,开工率提升有限。产量整体处于同期偏低水平,但压减政策执行力度仍是供给端最大变量。
- 需求端:终端需求表现分化,基建项目资金到位情况改善,但新开工项目不足;地产投资延续下滑,对建筑钢材消费形成拖累;制造业订单不足,板材需求增长乏力;出口方面,钢材出口环比回落,海外反倾销压力增加。整体需求呈现“旺季不旺”特征。
- 库存与利润:社会库存及厂内库存去化速度不及往年同期,总库存高于去年同期;钢厂利润微薄,部分品种已陷入亏损,成本支撑与需求疲弱的博弈持续。
三、后市展望
短期铁矿石及钢材市场将维持震荡调整格局。铁矿石方面,供给端宽松与需求端刚性支撑并存,价格缺乏趋势性上涨动力,需关注钢厂补库节奏及粗钢政策落地情况;钢材方面,供需矛盾有待进一步化解,成本支撑逻辑仍存,但需求释放力度决定价格弹性。建议市场参与者密切跟踪宏观政策动向、终端需求变化及库存去化速度,短期以波段操作思路为主,警惕负反馈风险。
如若转载,请注明出处:http://www.xbhtsteel.com/product/11.html
更新时间:2026-11-01 05:55:59