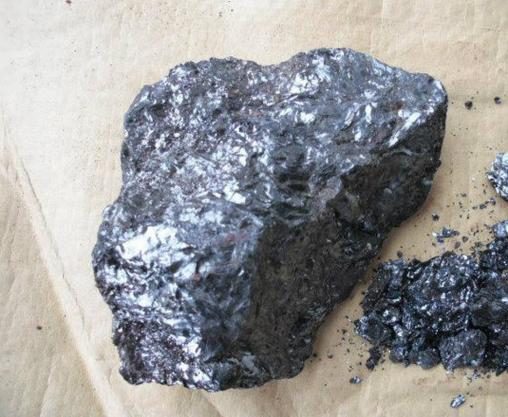
我国铁矿石储量并不低 被误读的资源禀赋与真实的产业逻辑
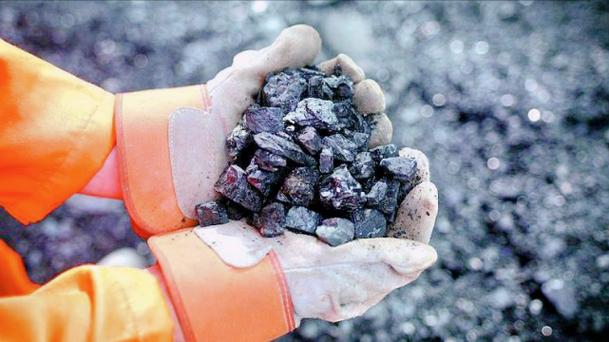
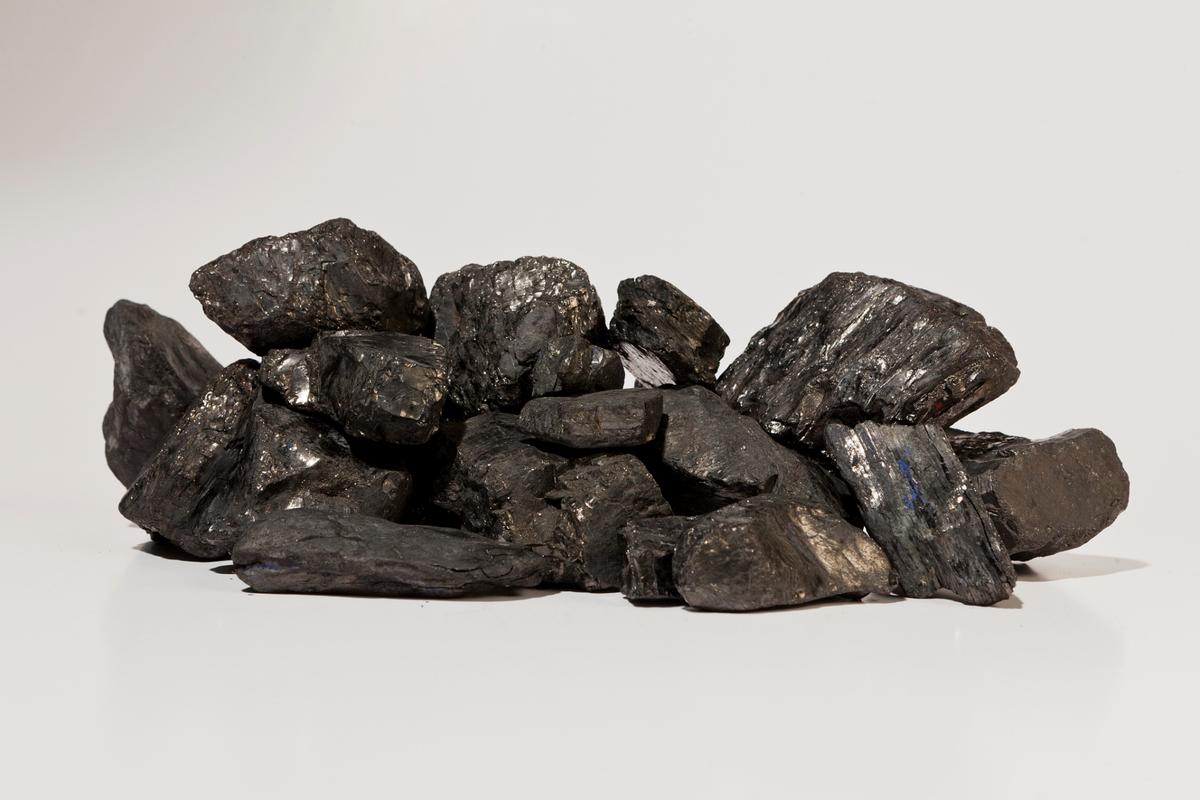
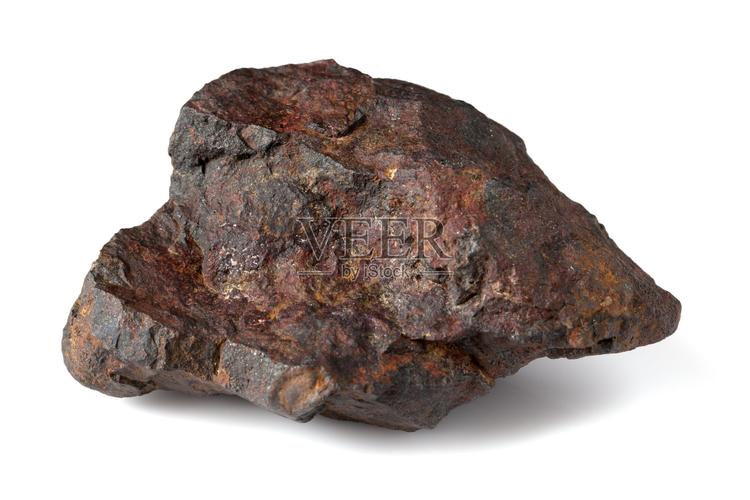
提起铁矿石,许多人的第一反应是“中国缺铁”,仿佛这是一个资源贫国的先天短板。但事实恰恰相反:我国铁矿石储量并不低。根据自然资源部及相关地质调查数据,中国铁矿资源储量位居世界前列,已探明储量长期保持在数百亿吨级别,在全球排名中稳居前四。换句话说,中国并不是没有铁矿石,而是拥有相当可观的资源家底。真正值得讨论的,不是“有没有”,而是“什么样的矿”“能不能经济地采”“如何在全球化格局中配置资源”。
一、储量不低,但禀赋有别
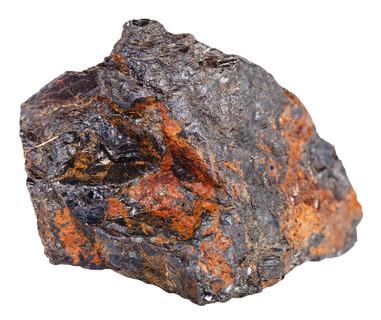
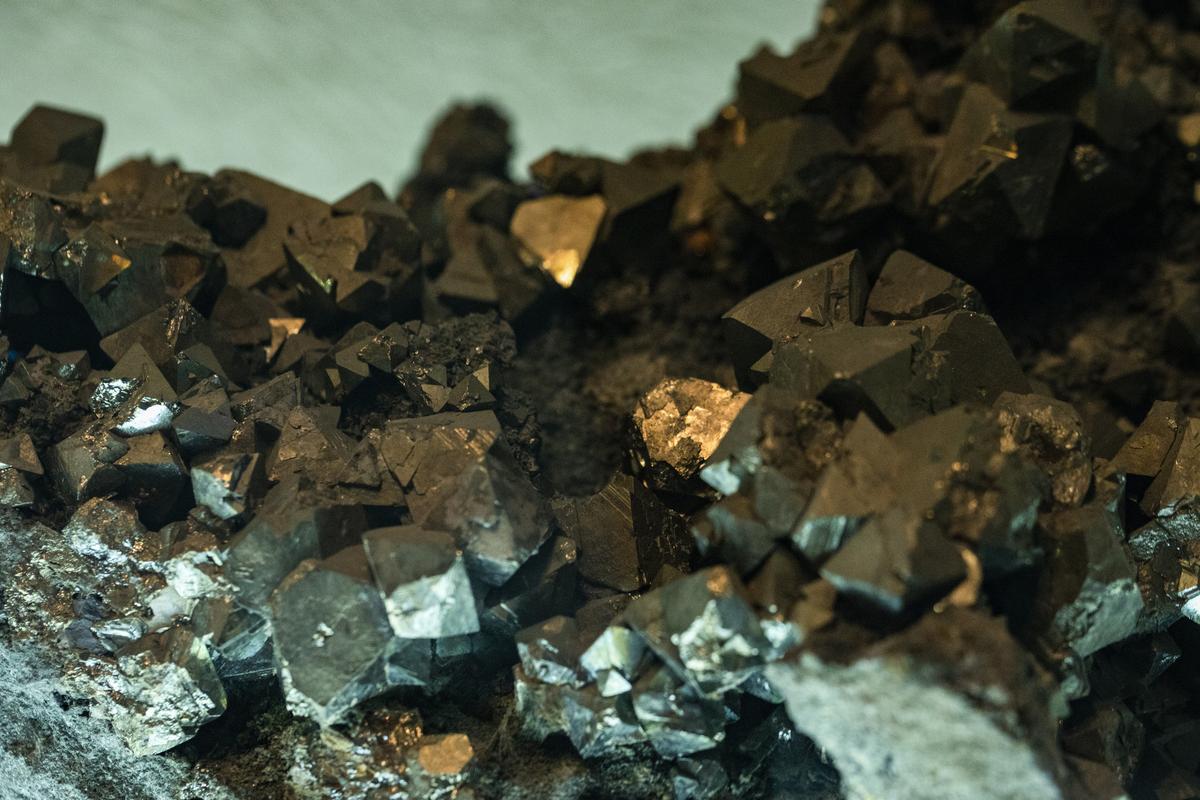
我国铁矿资源的特点是“储量大、品位低、分布散、伴生多”。与澳大利亚、巴西那些动辄含铁量超过60%的优质富矿相比,我国已探明铁矿平均品位仅在30%左右,大量属于贫矿,需要经过复杂的选矿流程才能用于冶炼。这就像两座粮仓,一座装的是精米,一座装的是带壳稻谷——后者同样能吃饱,只是加工成本更高。正是这种资源禀赋的差异,导致我国铁矿石对外依存度长期偏高,也容易给人造成“资源匮乏”的错觉。
二、分布广泛,结构性矛盾突出
从空间分布看,我国铁矿资源并不集中于一隅。辽宁鞍山—本溪、河北迁安—滦县、四川攀枝花—西昌、山西代县—五台、内蒙古白云鄂博等地都是重要产区。其中鞍本地区是我国最大的铁矿集中区,资源储量占全国相当大的比重。这些矿区普遍面临开采深度加大、品位下降、生态环境约束趋紧等问题。资源在脚下,但开采成本、环保要求和安全标准共同抬高了供给门槛。储量的“数量优势”并未自动转化为“成本优势”,这是理解中国铁矿问题的关键。
三、为啥还要大量进口?
进口铁矿石并非因为国内没有矿,而是全球资源配置下的理性选择。一方面,国际主流矿山品位高、规模大、成本低,到岸价格在很长时期内具备竞争力;另一方面,国内钢铁产量巨大,单一依靠国内矿山难以在短期内满足全部需求,而且国内矿石品位低意味着需要开采和加工更多原矿。用经济学的语言说,这是“比较优势”与“边际成本”共同作用的结果。进口与国内开采并行,本质上是一种风险分散和成本优化的组合策略,而非资源枯竭的被迫之举。
四、突破口在于“把矿用好”
认识到储量并不低之后,问题的重心就转向了如何提升资源保障能力。国内在攻深找盲、老矿山深部及外围勘查方面持续投入,新增资源量不断显现;在选矿技术上,复杂难选铁矿的利用水平逐步提高;在废钢回收方面,随着钢铁积蓄量增长,电炉短流程炼钢的原料替代效应正在增强。与此企业“走出去”参与海外矿山投资,也有助于形成多元稳定的供应格局。可以说,守住国内资源底线、用精海外优质资源、发展循环替代资源,三条腿走路的思路正在成形。
五、储量之外,更需系统思维
铁矿石问题不能简单归结为“多”或“少”。储量不低说明我们有资源底气;品位不高说明我们有技术课题;进口量大说明我们有市场逻辑。把这三者放在一起看,才能理解中国钢铁工业的真实图景。与其陷入“缺不缺铁”的情绪化争论,不如聚焦于勘查投入是否到位、技术攻关是否有突破、资源循环体系是否健全、海外权益矿布局是否稳健。资源安全从来不是靠一句口号保障的,而是靠勘查、开发、贸易、技术、回收等多环节的系统能力支撑的。
重新认识脚下的矿藏
我国铁矿石储量并不低,这是事实;我国铁矿资源禀赋存在先天不足,这也是事实。两个事实并存,恰说明资源问题从来不是非黑即白。正视储量、承认短板、优化配置、提升技术,才是理性而务实的路径。脚下的矿藏足以让我们有底气说“不慌”,而要把这份底气转化为稳定的产业安全,则需要更精细的勘查、更聪明的技术路线和更从容的全球视野。资源禀赋是起点,但决定未来的,永远是如何把资源用对、用好、用出效率。
如若转载,请注明出处:http://www.xbhtsteel.com/product/21.html
更新时间:2026-11-01 06:20:15