中国铁矿石行业市场竞争格局及未来发展前景研究报告
摘要
本报告深入分析中国铁矿石行业的市场竞争格局与发展前景。中国作为全球最大钢铁生产国,铁矿石需求旺盛但资源禀赋不佳,高度依赖进口。当前市场呈现寡头垄断格局,供给端由淡水河谷、力拓、必和必拓、FMG四大矿山主导,需求端中国钢企集中度低,议价能力弱。在“双碳”目标与资源安全战略下,国内矿山整合加速,废钢替代效应增强,海外权益矿投资提速,行业正经历深刻变革。铁矿石市场将向多元化供给、绿色低碳、数字化方向转型,价格波动趋于平缓,但资源保障与成本控制仍是核心挑战。
第一章 中国铁矿石行业概述
1.1 铁矿石定义与分类
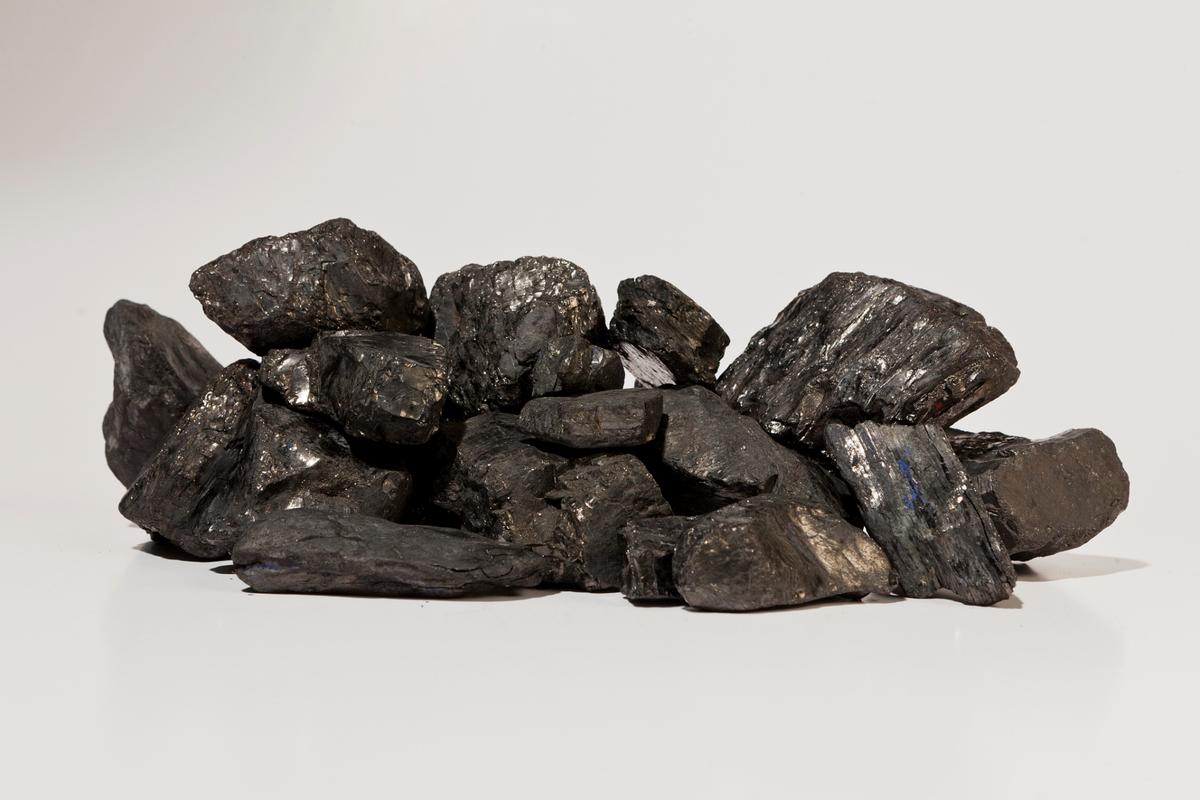
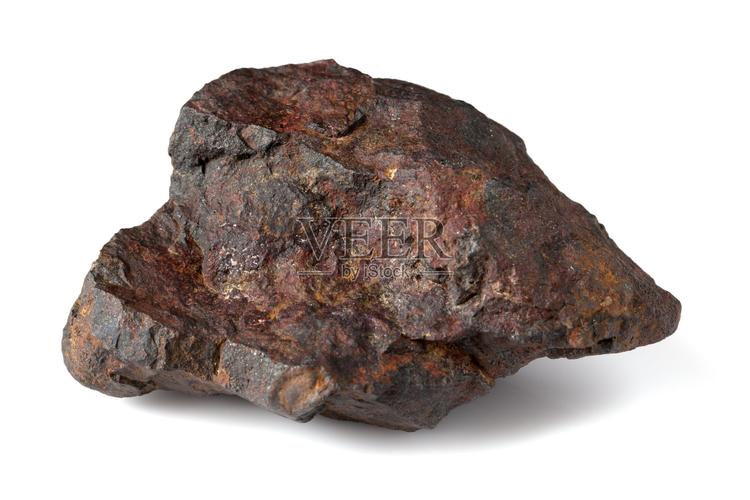
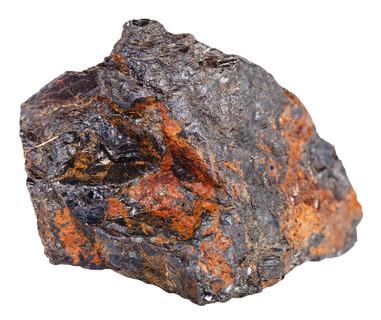
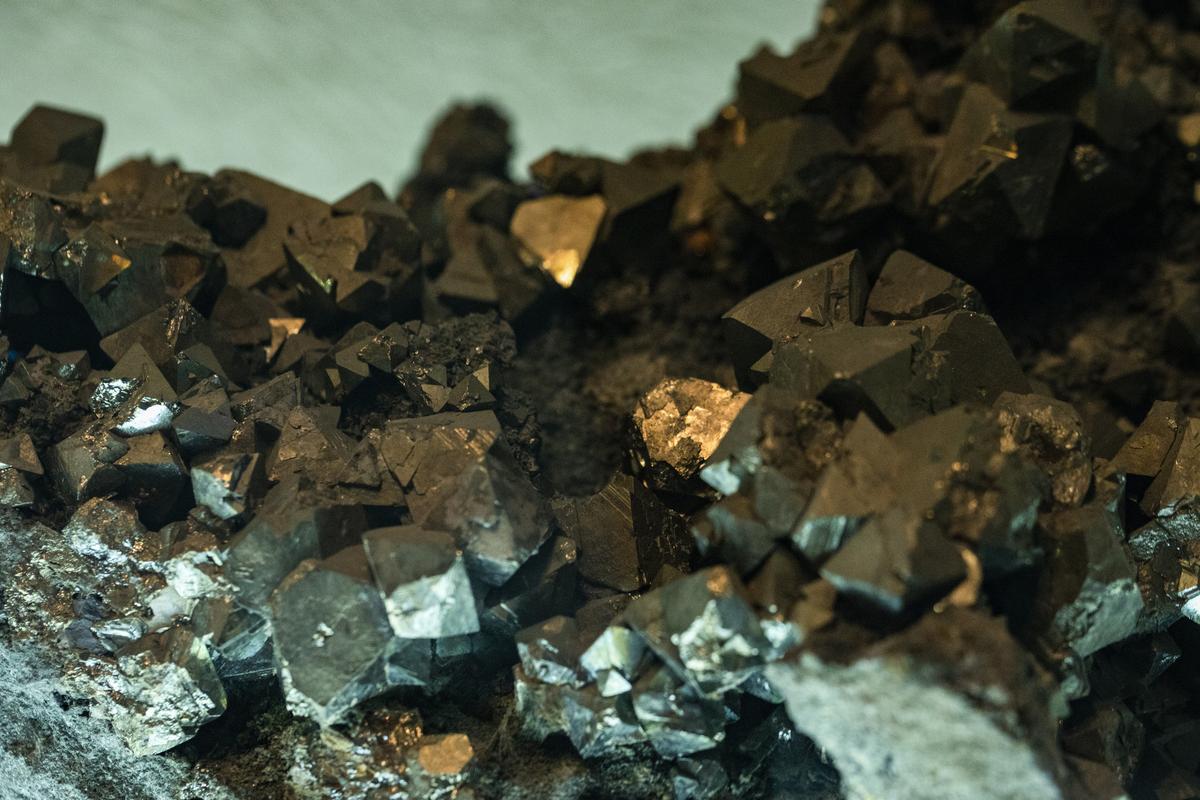
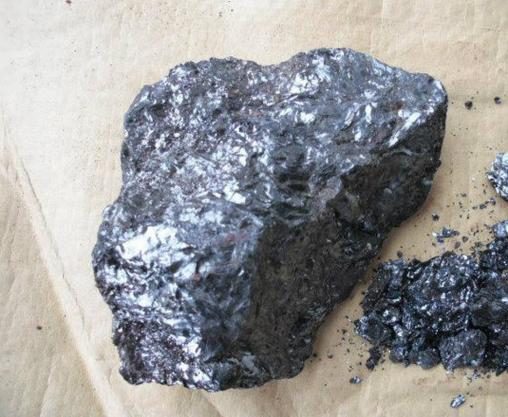
铁矿石是钢铁生产的主要原料,按品种可分为粉矿、块矿、精粉、球团矿等,按矿物类型分为磁铁矿、赤铁矿、褐铁矿、菱铁矿。中国铁矿石资源以贫矿为主,平均品位约34%,远低于澳大利亚、巴西等国的60%以上高品位矿。
1.2 产业链结构
上游为铁矿石开采与采选,中游为钢铁冶炼(高炉、电炉),下游为建筑、机械、汽车、家电等用钢行业。铁矿石成本约占铁水成本的60%-70%,其价格波动直接影响钢铁行业盈利。
1.3 中国铁矿石供需概况
2023年中国铁矿石原矿产量约9.8亿吨,但折合精粉仅约2.8亿吨,进口量达11.8亿吨,对外依存度超80%。进口来源高度集中:澳大利亚占比约65%,巴西约20%,南非、印度、乌克兰等合计约15%。
第二章 中国铁矿石市场竞争格局分析
2.1 全球供给格局:四大矿山寡头垄断
淡水河谷(Vale)、力拓(Rio Tinto)、必和必拓(BHP)和FMG四大矿山控制全球约50%的铁矿石海运贸易量,其中澳大利亚三大矿山占比超60%。凭借低成本、高品位优势,四大矿山对铁矿石定价具有极强影响力。
2.2 中国需求格局:钢企分散,议价能力弱
中国有数百家钢铁企业,2023年粗钢产量约10.2亿吨,前十大钢企集中度(CR10)不足45%,远低于日韩等国的80%以上。分散的需求导致中国钢企在铁矿石采购中难以形成合力,常被动接受普氏指数等定价机制。
2.3 国内矿山竞争格局:整合加速,区域集中
国内铁矿石矿山以中小企业为主,大型矿山包括鞍钢矿业、河钢矿业、首钢矿业、太钢矿业等。在资源安全政策推动下,国内矿山整合加速,形成以鞍钢、河钢、首钢等钢铁巨头旗下的矿业公司为主导的格局,但整体规模与成本竞争力仍弱于国际巨头。
2.4 贸易环节竞争:港口与贸易商
铁矿石贸易环节包括进口贸易商、港口运营商等。主流港口如青岛港、日照港、唐山港等是铁矿石接卸与分销中心,贸易商数量众多,竞争激烈但利润空间受制于矿山与钢企两头挤压。
2.5 定价机制演变:从长协到指数
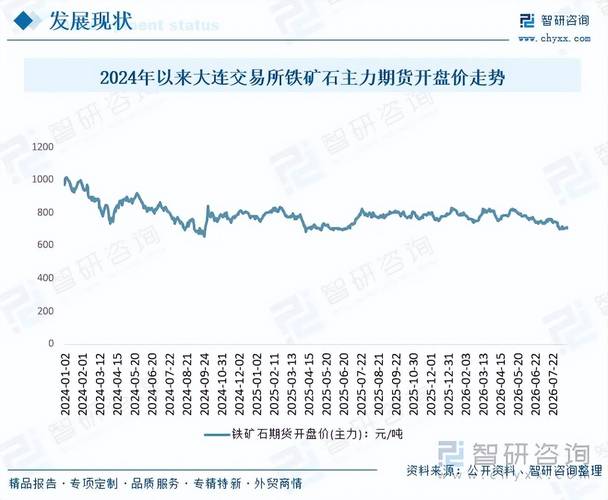
铁矿石定价经历了从年度长协谈判到季度、月度指数定价的转变。目前以普氏指数(Platts IODEX)为基准的浮动定价为主流,但中国正推动铁矿石期货国际化,大商所铁矿石期货已成为全球交易量最大的铁矿石衍生品,部分企业开始采用“期货+基差”模式,以增强定价话语权。
第三章 中国铁矿石行业竞争态势评估
3.1 行业集中度:供给高,需求低
全球铁矿石供给CR4超50%,而中国需求CR10不足45%,这种结构性失衡导致中国钢企在价格谈判中处于劣势。
3.2 议价能力:上游强势,下游分散
四大矿山凭借成本优势(现金成本约15-20美元/吨)和产能控制,掌握定价主动权。中国钢企由于集中度低、采购分散,议价能力薄弱,钢价下行时利润易被矿价侵蚀。
3.3 新进入者威胁:中等偏弱
铁矿石行业资本密集、周期性强,新矿山开发需巨额投资(通常10亿美元以上)和漫长周期(5-10年),且面临环保、社区等风险,新进入者威胁较低。
3.4 替代品威胁:废钢替代渐强
随着中国钢铁积蓄量增加,废钢资源逐步丰富。2023年中国废钢消耗量约2.5亿吨,电炉钢占比约10%。“双碳”目标下,短流程炼钢(电炉)比例将提升,中长期对铁矿石需求形成替代压力。
3.5 现有竞争者:国内矿山与国际巨头
国内矿山成本高、品位低,在矿价下跌时生存压力大,部分中小矿山停产。国际巨头则凭借成本优势持续扩张,竞争格局固化。
第四章 中国铁矿石行业发展的SWOT分析
- 优势(Strengths):中国是全球最大钢铁生产国和铁矿石消费国,市场规模庞大;铁矿石期货市场发展迅速,定价影响力逐步提升;资源安全战略推动国内矿山整合与海外投资。
- 劣势(Weaknesses):资源禀赋差,品位低,开采成本高;对外依存度高,供应链脆弱;钢铁行业集中度低,议价能力弱。
- 机会(Opportunities):“一带一路”沿线铁矿资源开发潜力大;废钢产业快速发展,降低铁矿石依赖;数字化、智能化矿山建设提升效率。
- 威胁(Threats):全球铁矿石供应寡头垄断格局短期难改;“双碳”目标倒逼钢铁行业减排,铁矿石需求长期承压;地缘政治风险影响供应链稳定。
第五章 中国铁矿石行业未来发展前景预测
5.1 需求端:总量见顶,结构分化
预计中国粗钢产量将在2025-2030年间达到峰值(约10.5-11亿吨),随后缓慢下降。铁矿石需求将随钢产量见顶回落,但高品质铁矿石(高品位、低杂质)需求占比将提升,以满足环保与降碳要求。
5.2 供给端:多元化与权益矿发力
国内矿山:政策推动下,国内铁矿石产量将保持稳定或小幅增长,重点开发鞍钢西鞍山、河钢司家营等大型项目。
海外权益矿:中国企业加速布局海外铁矿,如几内亚西芒杜项目(年产能1.2亿吨)、澳大利亚、巴西等地的权益矿投资,目标将权益矿比例提升至20%以上。
再生钢铁:废钢替代效应增强,预计2030年电炉钢占比提升至20%,减少铁矿石需求约1亿吨。
5.3 价格走势:重心下移,波动收窄
随着全球铁矿石供应增加(西芒杜等项目投产)和中国需求见顶,铁矿石价格中枢预计从当前的100-120美元/吨逐步下移至80-100美元/吨区间,波动幅度收窄。
5.4 竞争格局演变:集中度提升与产业链整合
国内钢企兼并重组加速,CR10目标提升至60%以上,增强议价能力。国内矿山进一步整合,形成若干大型矿业集团。产业链上下游融合加强,钢企向资源端延伸,矿山向冶金端拓展。
5.5 绿色低碳与数字化趋势
绿色矿山建设成为硬性要求,降碳技术(氢冶金、球团替代烧结)将改变铁矿石需求结构。数字化矿山、智能配矿、区块链溯源等技术应用提升行业效率。
第六章 战略建议
6.1 对政府部门的建议
- 加快国内铁矿项目审批,优化税费政策,提升资源保障能力;
- 推动钢铁行业兼并重组,提高产业集中度;
- 支持海外权益矿投资,建立多元化进口渠道;
- 完善铁矿石期货市场,提升中国定价影响力。
6.2 对钢铁企业的建议
- 优化采购策略,长协与现货结合,运用期货工具管理价格风险;
- 加大废钢回收利用,提升电炉钢比例;
- 推进与矿山企业的战略合作,签订长期协议或合资开发;
- 加强技术创新,提高低品位矿利用效率。
6.3 对矿山企业的建议
- 推进规模化、集约化开采,降低成本;
- 加强环保与社区关系管理,实现绿色开发;
- 探索“矿山+球团+直接还原铁”一体化模式,延伸产业链。
中国铁矿石行业正处于从“量”到“质”转变的关键期。面对资源约束与“双碳”目标,行业需通过国内增储上产、海外权益拓展、废钢替代、集中度提升等多路径并举,构建安全、稳定、绿色的铁矿石供应链。未来五年,竞争格局将加速重塑,数字化与低碳化将成为企业决胜的关键。
数据来源与免责声明
本报告数据来源于国家统计局、海关总署、中国钢铁工业协会、 Mysteel、大商所、公开研究报告等。报告内容仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.xbhtsteel.com/product/18.html
更新时间:2026-11-01 01:15:02