铁矿石 关注九月下游旺季需求能否持续兑现
铁矿石市场在多空交织因素下呈现震荡格局。随着传统“金九”旺季的到来,市场关注的焦点正逐渐从供给端的波动转向下游需求端能否持续兑现预期。本文将从供给、需求、库存及市场情绪等方面,对铁矿石短期走势进行分析,并重点探讨九月下游旺季需求的可持续性。
一、供给端:发运回升,但结构性矛盾仍存
从全球发运来看,澳洲、巴西主流矿山发运量在经历前期天气及检修影响后逐步恢复,非主流矿发运亦保持相对稳定。供给端并非毫无隐忧:一方面,部分矿山因品位下降或资源枯竭导致高品位矿石供应偏紧;另一方面,国产矿受环保及安全检查制约,产量释放有限。整体来看,铁矿石供给总量趋于宽松,但高品位的结构性支撑依然存在。
二、需求端:九月旺季成色待验证
需求端是当前市场博弈的核心。钢厂日均铁水产量维持高位,对铁矿石刚性需求形成支撑。但旺季需求能否持续兑现,仍需关注以下几方面:
- 钢材终端需求回暖力度:房地产用钢需求仍是最大变量。近期地产政策利好频出,但传导至用钢消费尚需时间。基建投资在专项债加速发行下有望形成实物工作量,但旺季前期的补库强度尚待观察。制造业用钢需求表现分化,汽车、家电等行业保持韧性,但机械、造船等领域增速可能放缓。
- 钢厂利润与生产积极性:当前钢厂利润微薄,部分品种处于盈亏边缘。若旺季钢材价格反弹不及预期,钢厂主动减产意愿将增强,从而压制铁矿石需求。反之,若利润修复,钢厂补库需求将阶段性释放。
- 环保限产政策:九月北方地区逐步进入秋冬季大气污染防治阶段,限产政策执行力度将直接影响铁矿石需求节奏。
三、库存端:港口库存去化,钢厂库存低位
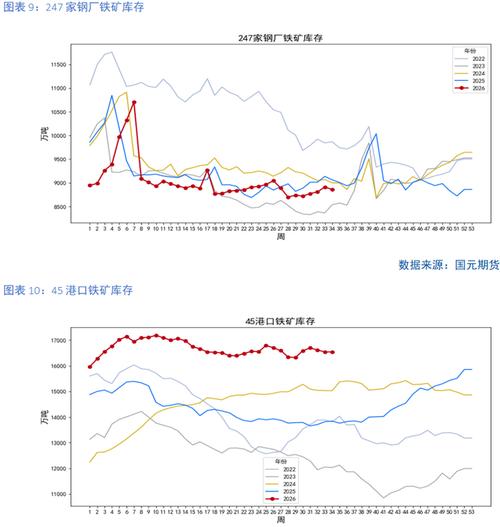
近期铁矿石港口库存小幅去化,但绝对量仍处于相对高位。钢厂进口矿库存维持低位运行,在旺季预期下存在补库需求,但受制于利润压力,补库较为谨慎。后续需关注钢厂补库的持续性及港口疏港量的变化。
四、市场情绪与资本面
铁矿石期货价格近期震荡偏强,基差有所收敛。市场对旺季需求抱有期待,但宏观层面不确定性(如海外经济衰退风险、国内政策落地效果)仍对风险偏好形成扰动。掉期及期权市场显示,投资者对短期方向分歧较大。
五、结论与展望
铁矿石供给端逐步恢复,需求端在九月旺季存在改善预期,但持续性面临考验。若下游钢材需求(尤其是地产和基建)能实质性回暖,钢厂利润修复将带动补库需求,铁矿石价格有望获得支撑;反之,若旺季需求不及预期,钢厂减产压力将传导至原料端,铁矿石价格面临回调风险。
操作上,建议关注以下指标:钢厂利润变化、钢材表观消费量、港口疏港量及环保限产政策执行情况。短期铁矿石价格或维持震荡,旺季需求兑现程度将决定方向性突破。投资者需警惕需求证伪带来的下行风险,把握结构性机会。
如若转载,请注明出处:http://www.xbhtsteel.com/product/14.html
更新时间:2026-11-01 07:55:35